Domain aeig.de kaufen?
Wir ziehen mit dem Projekt
aeig.de um.
Sind Sie am Kauf der Domain
aeig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aeig.de kaufen?
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **


Ähnliche Suchbegriffe für Seward
Top-Angebote
Produkte zum Begriff Seward:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **

Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Was ist der Unterschied zwischen einer Haftpflicht- und einer Lebensversicherung und welche Policen sind für mich am sinnvollsten?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine Summe an die Hinterbliebenen auszahlt. Eine Haftpflichtversicherung ist für jeden sinnvoll, der Dritten Schaden zufügen könnte, während eine Lebensversicherung vor allem für Personen mit finanziellen Verpflichtungen gegenüber Angehörigen empfehlenswert ist. **
Top-Angebote
Produkte zum Begriff Seward:
-
TPFLiving Lowboard Seward Altholz mit starken Gebrauchsspuren, lackiert buntTPFLiving Lowboard Seward Altholz mit starken Gebrauchsspuren, lackiert bunt. TPFLiving Lowboard Seward aus recyceltem Altholz aus unserer Produktlinie Alaska Aus Alt mach Neu, nach dieser einfachen Grundregel werden aus alten ausrangierten Fischerbooten von Hand gefertigte Einzelmöbel (natürlich FSC-zertifiziert). Ein Lowboard, dessen Holz aus recycelten Fischerbooten stammt – ungewöhnlich. Aber wer will schon gewöhnlich. Jedes Stück Holz wird so gelegt, dass sich ein harmonisches Gesamtbild ergibt. Durch den Verzicht auf moderne Hilfsmittel bekommt jedes Stück ein eigenes Gesicht – fernab unserer oft langweiligen Perfektion. Hinter den Türen, in der Schublade und dem offenen Fach bietet sich viel Platz für diverse Dinge. Richtig integriert ergeben diese Möbel auch in modernem Ambiente ein besonderes Bild. Produktline Alaska Unsere beliebte Produktline Alaska umfasst folgende Möbel: Bett Fairbanks Wandregal Anchorage Badezimmer-Hängeschrank Badger Badezimmer-Unterschrank Kenai Badezimmer-Hochschrank Lakes Kommode Wasilla Spiegel Bethel Sideboard Sitka Vitrine Douglas Kommode Tanaina Schreibtisch Meadow Stuhl Sterling Sideboard Palmer Tisch Valdez Lowboard Homer Lowboard Seward Klapptisch Cordowa mit 2 Hockern Wand-Weinregal Ridgeway Schrank-Aufsatz Ester Barschrank Togiak Couchtisch Fox Couchtisch Aniak Weinregal Salmon Couchtisch Saxman Kommode Nenana Telefontisch Anderson Paravent Nulato Garderobenpannel Kaltak Garderobenschrank Cantwell Wandregal Houston Highboard Hoonah Küchenwagen Skagway Couchtischtruhe Salcha920,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
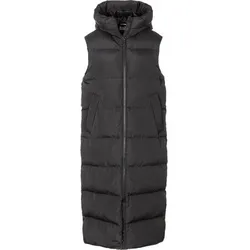
McKINLEY Damen Weste Da.-Weste SEWARD W, Größe 36 in Schwarz SchwarzDie kuschelige Oversize-Weste Seward von McKINLEY ist deine perfekte Begleitung für kalte Wintertage und hält dich dank der dicken synthetischen Wattierung mollig warm. Mit der wasserabweisenden und windabweisenden Ausrüstung sowie der angeschnittenen Kapuze bist du bestens geschützt, während das atmungsaktive Material für optimalen Tragekomfort sorgt. Praktische Details wie der Zwei-Wege-Reißverschluss und die beiden fleecegefütterten Außentaschen machen die strapazierfähige Weste zu einem unverzichtbaren Allrounder. Die lässige Oversize-Passform liegt voll im Trend und lässt sich vielseitig kombinieren – sei es beim Wandern, in der Stadt oder beim gemütlichen Winterspaziergang.65,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Ähnliche Suchbegriffe für Seward
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
McKINLEY Damen Weste Da.-Weste SEWARD W, Größe 38 in Schwarz SchwarzDie kuschelige Oversize-Weste Seward von McKINLEY ist deine perfekte Begleitung für kalte Wintertage und hält dich dank der dicken synthetischen Wattierung mollig warm. Mit der wasserabweisenden und windabweisenden Ausrüstung sowie der angeschnittenen Kapuze bist du bestens geschützt, während das atmungsaktive Material für optimalen Tragekomfort sorgt. Praktische Details wie der Zwei-Wege-Reißverschluss und die beiden fleecegefütterten Außentaschen machen die strapazierfähige Weste zu einem unverzichtbaren Allrounder. Die lässige Oversize-Passform liegt voll im Trend und lässt sich vielseitig kombinieren – sei es beim Wandern, in der Stadt oder beim gemütlichen Winterspaziergang.65,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
McKINLEY Damen Weste Da.-Weste SEWARD W, Größe 40 in Schwarz SchwarzDie kuschelige Oversize-Weste Seward von McKINLEY ist deine perfekte Begleitung für kalte Wintertage und hält dich dank der dicken synthetischen Wattierung mollig warm. Mit der wasserabweisenden und windabweisenden Ausrüstung sowie der angeschnittenen Kapuze bist du bestens geschützt, während das atmungsaktive Material für optimalen Tragekomfort sorgt. Praktische Details wie der Zwei-Wege-Reißverschluss und die beiden fleecegefütterten Außentaschen machen die strapazierfähige Weste zu einem unverzichtbaren Allrounder. Die lässige Oversize-Passform liegt voll im Trend und lässt sich vielseitig kombinieren – sei es beim Wandern, in der Stadt oder beim gemütlichen Winterspaziergang.65,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
-
Was ist der Unterschied zwischen einer Haftpflicht- und einer Lebensversicherung und welche Policen sind für mich am sinnvollsten?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine Summe an die Hinterbliebenen auszahlt. Eine Haftpflichtversicherung ist für jeden sinnvoll, der Dritten Schaden zufügen könnte, während eine Lebensversicherung vor allem für Personen mit finanziellen Verpflichtungen gegenüber Angehörigen empfehlenswert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.