Domain aeig.de kaufen?
Wir ziehen mit dem Projekt
aeig.de um.
Sind Sie am Kauf der Domain
aeig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aeig.de kaufen?
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **
Ähnliche Suchbegriffe für Leistung
Top-Angebote
Produkte zum Begriff Leistung:
-
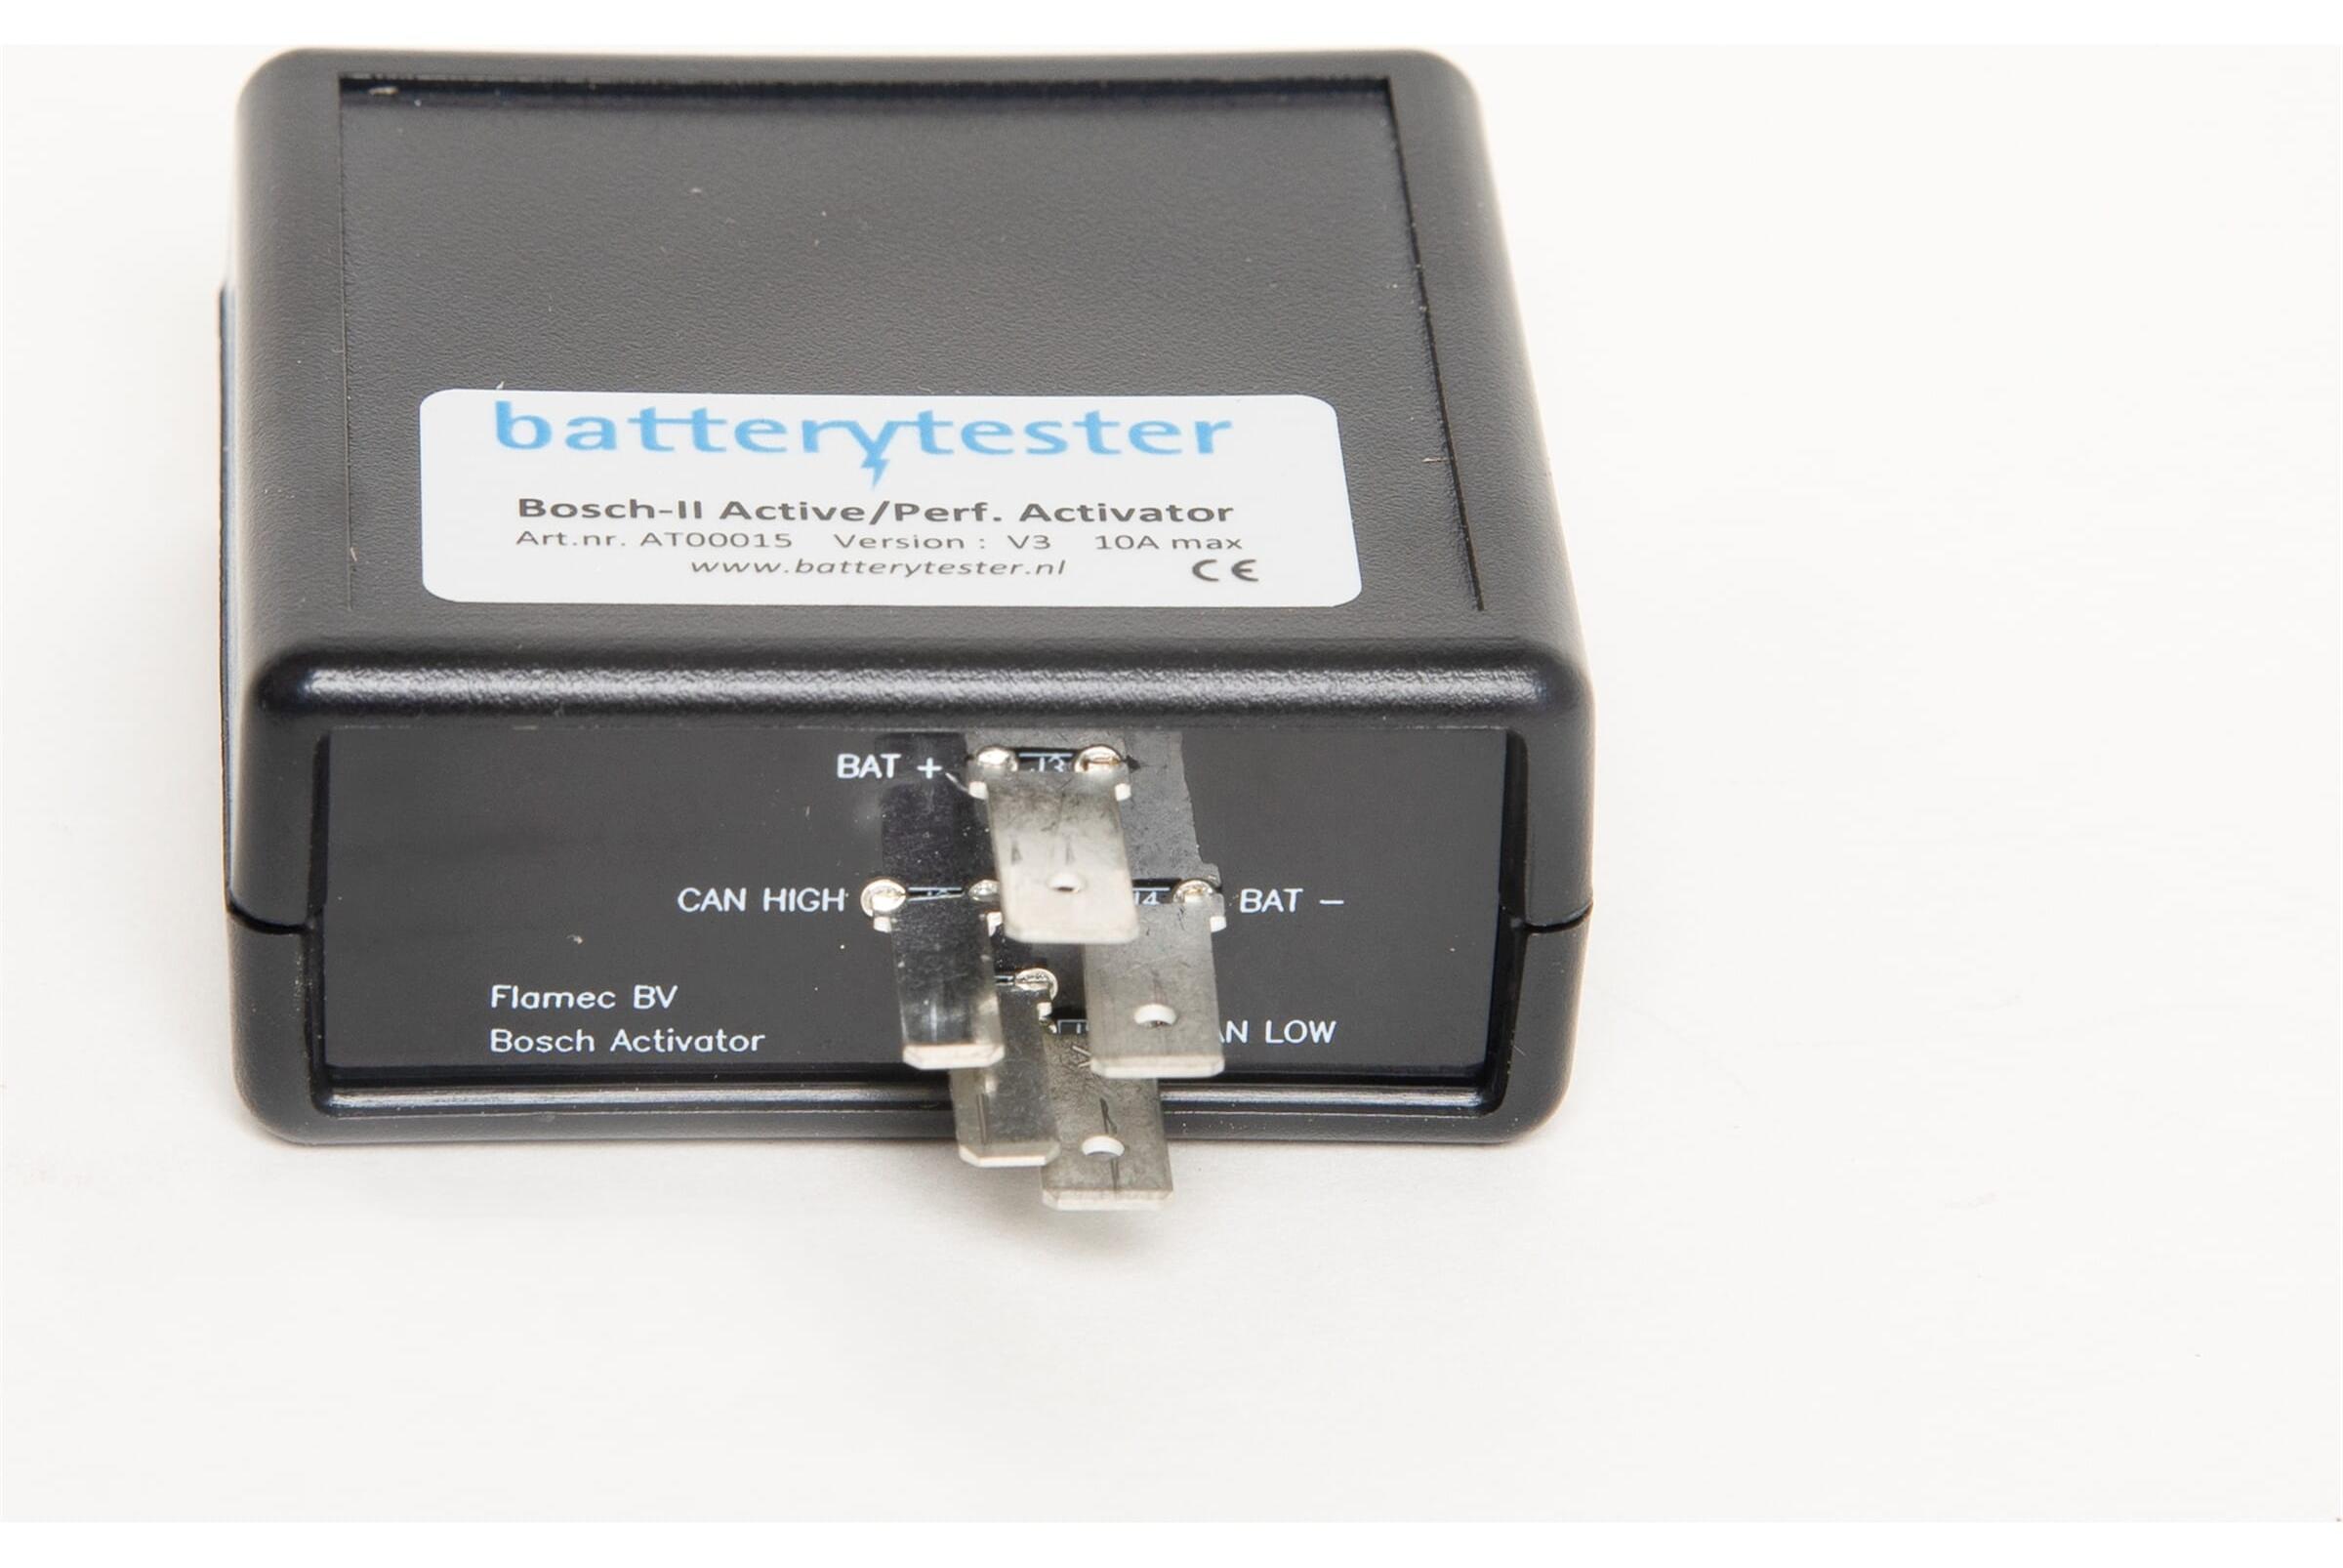
BatteryTester - BatteryTester -Adapter aktiver LeistungMit diesem Adapter können Sie 36V Bosch Active & Performance Batteries testen. Der Adapter stellt sicher, dass die Batterie während des Tests aktiv bleibt. Bosch Active & Performance-Batterien (300 W, 400 W, 500 W) werden in verschiedenen E-Bikes verwendet, darunter Sparta, Kreidler, Ghos, Koga, Batavus, Faler, Herkules, Merida, Bergamont, Cannondale, Centurion, Haibike, Scott, Victoria und Trek. Dieser Adapter ist für Modelle aus dem Jahr 2014 geeignet. Ein AT00038 -Adapterkabel wird benötigt und mit dem Batteriestester geliefert. Dieses Adapterkabel kann auch separat bestellt werden. Schließen Sie den Adapter mit dem AT00038 -Adapterkabel an den Batteriestester an.Schieben Sie den Adapter in die Batterie.Drücken Sie die Taste auf der Batterie, um sie einzuschalten.Starten Sie den Batteriestester und befolgen Sie die Anweisungen.Bitte beachten Sie: Die USB -Verbindung im Adapter ist nur für ein mögliches Firmware -Update vorgesehen. Schließen Sie dies nicht an, um Schäden zu v356,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **

Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Was ist der Unterschied zwischen einer Haftpflicht- und einer Lebensversicherung und welche Policen sind für mich am sinnvollsten?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine Summe an die Hinterbliebenen auszahlt. Eine Haftpflichtversicherung ist für jeden sinnvoll, der Dritten Schaden zufügen könnte, während eine Lebensversicherung vor allem für Personen mit finanziellen Verpflichtungen gegenüber Angehörigen empfehlenswert ist. **
Top-Angebote
Produkte zum Begriff Leistung:
-
Internationale Aspekte der Cyber-Haftpflicht und der Cyber-Versicherung, Fachbücher von Jan LüttringhausDie HGFV wurde 1982 mit einer Kapitalausstattung von 1.000.000 DM von Jauch & Hbener - heute Aon - errichtet. Gegenstand der Gesellschaft ist die Förderung von Untersuchungen und wissenschaftlichen Arbeiten im Bereich des Versicherungswesens und des Risikomanagements. Neben der Organisation und Durchführung von Symposien mit prominenten Vertretern aus Wissenschaft und Wirtschaft dienen dazu auch das Unterstützen und Herausgeben von Publikationen zu Themen mit Bezug zum Versicherungswesen. Bei ihrer Arbeit wird die Gesellschaft durch einen Beirat unterstützt, dem namhafte Vertreter aus Versicherungswirtschaft, Dienstleistung, Industrie und Wissenschaft angehören. Der Beirat lenkt und überwacht die Vergabe der nicht interessengebundenen Aufträge. Beiratsmitglieder 2025: Prof. Dr. Christian Armbrüster, Dr. Patrick Fiedler, Claudia Hasse, Anja Käfer-Rohrbach, Prof. Dr. Robert Koch, Sabine Krummenerl, Dr. Alexander Mahnke (Vorsitzender), Prof. Stefan Materne, Michael Rusch, Prof. Dr. Dieter Schwampe, Dr. Stefan Sigulla, Jan-Oliver Thofern. Geschäftsführer: Moritz von Kerssenbrock.64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kellermann i.SED - LeistungKellermann i.SED - Leistung Dieses Performance-Zubehör sorgt für eine kontinuierliche Stromversorgung, wenn die Zündung eingeschaltet ist. Dadurch werden auftretende Ruheströme vollständig eliminiert. Geeignet für alle Produkte mit besonders hoher Leistung wie z.B. Jetstream Blinker und Jetstream DF. * Sehr einfacher Anschluss * Kontinuierliche Stromversorgung nur bei eingeschalteter Zündung * Eliminierung von Ruheströmen * Störungsfreier Betrieb aller Kellermann Jetstream Produkte Lieferumfang: 1 Stück.37,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Ähnliche Suchbegriffe für Leistung
-
BatteryTester - BatteryTester -Adapter aktiver LeistungMit diesem Adapter können Sie 36V Bosch Active & Performance Batteries testen. Der Adapter stellt sicher, dass die Batterie während des Tests aktiv bleibt. Bosch Active & Performance-Batterien (300 W, 400 W, 500 W) werden in verschiedenen E-Bikes verwendet, darunter Sparta, Kreidler, Ghos, Koga, Batavus, Faler, Herkules, Merida, Bergamont, Cannondale, Centurion, Haibike, Scott, Victoria und Trek. Dieser Adapter ist für Modelle aus dem Jahr 2014 geeignet. Ein AT00038 -Adapterkabel wird benötigt und mit dem Batteriestester geliefert. Dieses Adapterkabel kann auch separat bestellt werden. Schließen Sie den Adapter mit dem AT00038 -Adapterkabel an den Batteriestester an.Schieben Sie den Adapter in die Batterie.Drücken Sie die Taste auf der Batterie, um sie einzuschalten.Starten Sie den Batteriestester und befolgen Sie die Anweisungen.Bitte beachten Sie: Die USB -Verbindung im Adapter ist nur für ein mögliches Firmware -Update vorgesehen. Schließen Sie dies nicht an, um Schäden zu v356,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helo Saunaofen Havanna,6 kW LeistungHelo Saunaofen Havanna – mit einem Höchstmaß an Flexibilität Lernen Sie mit dem Helo Havanna D Helo-WT Saunaofen die Essenz echter finnischer Saunakultur kennen und zwar modern, energieeffizient und stilvoll in zeitlosem Schwarz. Besonderheiten Dank des individuell einstellbare Steinemagazins (20, 28 oder 35 kg) können Sie entscheiden, ob Sie eine schnelle Aufheizung oder sanfte, langanhaltende Aufgüsse genießen möchten. Hier haben Sie die Möglichkeit zwischen den Magazingrößen 20, 28 oder 35 kg zu wechseln und so die ideale Steinmenge für Ihre Anwendung zu wählen. Innovative Technologie Durch die innovative Helo-WT-Technologie, welche energieeffizient erzeugt wird, verteilt die entstandene Wärme sich gleichmäßig in der Saunakabine und unterstreicht so zudem den finnischen Flair bei Ihnen Zuhause. Der integrierte Dampfverteiler sorgt dafür, dass die Hitze sofort breitflächig in der Sauna wirkt und so ein intensives Wellness-Erlebnis ganz nach Ihrem Geschmack entsteht. Vorteile des Helo Havanna Einstellbare Steinmenge für schnelle Hitze oder sanfte Dampfbäder Moderne Helo-WT-Technologie spart Stromkosten Wand- oder Bodenmontage möglich Stilvolles edles Design Langlebig und zuverlässig, direkt aus Skandinavien Finnisches Flair Sichern Sie sich ein Stück finnische Wohlfühloase für Ihr Zuhause. Wählen Sie die passende Leistung für Ihre Saunagröße und genießen Sie Qualität „Made in Finnland“. Bestellen Sie jetzt den Helo Havanna D Saunaofen und erleben Sie pure finnische Entspannung!Havanna 600 D Helo-WT (6,0 kW) Sauna: 5–9 m3 Gewicht: 14 kg (Netto) Steinmenge: 20–35 kg Betrieb: mit WE30 Relaisbox & Pure/Elite Free Controller Wand- oder Bodenmontage möglich (Bodenkit optional) Havanna 900 D Helo-WT (9,0 kW) Sauna: 9–13 m3 Gewicht: 15 kg (Netto) Steinmenge: 20–35 kg Betrieb: mit WE40 Relaisbox & Pure/Elite Free Controller Wand- oder Bodenmontage möglich (Bodenkit optional)769,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MIDA.Cosma Schwimmbad-Wärmepumpe,13 kW LeistungMIDA.Cosma Schwimmbad-Wärmepumpe Die MIDA.Cosma ist eine Full-Inverter-Schwimmbad-Wärmepumpe, die wir in den Leistungsstufen 13 kW - 40-70 m3 Poolvolumen 20 kW - 60-100 m3 Poolvolumen 28 kW - 70-115 m3 Poolvolumen 35 kW - 80-130 m3 Poolvolumen anbieten und somit für private Pools unterschiedlicher Volumina ausgelegt ist. Der Wärmeüberträger nutzt die moderne Inverter-Regelung und arbeitet mit dem Kältemittel R32. Dadurch lässt sich die Heizleistung stufenlos an den tatsächlichen Bedarf anpassen, was Anlaufströme reduziert und eine höhere Jahresarbeitszahl ermöglicht. Als zulässiger Einsatzbereich geben Produkthinweise eine Umgebungstemperaturspanne an, die den Saisonbetrieb bis in den Winter hinein ermöglicht (Arbeitsbereich bis etwa −15 °C). Robuste Bauweise und präzise Regeltechnik Die MIDA.Cosma Schwimmbad-Wärmepumpe überzeugt durch eine robuste Konstruktion und moderne Steuerungstechnik für den zuverlässigen Einsatz im privaten und halbprofessionellen Poolbereich. Das widerstandsfähige, dunkelgraue Gehäuse besteht aus verzinktem Stahl und bietet einen dauerhaften Schutz vor Witterungseinflüssen, wodurch eine lange Lebensdauer gewährleistet ist. Die Wärmepumpe verfügt über eine stufenlose Regelung, die eine präzise Anpassung der Heizleistung an den tatsächlichen Wärmebedarf ermöglicht. Ein integriertes Manometer erlaubt die einfache Kontrolle des Systemdrucks und unterstützt die Wartungsfreundlichkeit. Dank der seitlichen Ventilatorenausrichtung wird ein optimierter Luftstrom erzielt, der den Geräuschpegel senkt und den Aufstellungsort flexibel wählbar macht. Zur elektrischen Sicherheit ist das Gerät mit einer trägen Sicherung (C-Automat) sowie einem FI-Schutzschalter 30 mA < 0,1 s ausgerüstet, wodurch ein sicherer Betrieb jederzeit gewährleistet bleibt. Das Display ist zusätzlich durch ein Schutzgehäuse gesichert, um es vor äußeren Einflüssen zu schützen. Hohe COP-Werte und Full-Inverter Die MIDA.Cosma arbeitet zuverlässig bis zu einer maximalen Wassertemperatur von +35 °C und bietet damit optimale Voraussetzungen für eine konstante, angenehme Pooltemperatur während der gesamten Badesaison. Die Wärmepumpe weist auf einen hohe COP-Werte hin und liegt im Bereich von rund 18 bis ~18,5 (bei optimalen Prüfbedingungen), wobei COP-Angaben je nach Referenzbedingung und Modell variieren können. Die Full-Inverter-Technik trägt maßgeblich zur Effizienz bei, da sie die Kompressordrehzahl und Ventilatorleistung bedarfsgerecht regelt, häufig für geringere Stromspitzen, eine sanftere Lastverteilung und so insgesamt niedrigere Betriebskosten sorgt. Durch die moderne Regeltechnik wird zudem die Lebensdauer verlängert und die akustischen Geräusche verbessert. Bedienung, Ausstattung und Komfortfunktionen Die Wärmepumpe MIDA.Cosma ist serienmäßig mit einem S/W-LED-Touchdisplay ausgestattet. Typische Komfortfunktionen umfassen verschiedene Betriebsarten (Heizen, Kühlen, Automatik), eine Abtauautomatik für frostärmere Einsätze, einen Silent- oder Timer-Modus zur Lärmminderung und Anzeigeoptionen für Systemparameter wie Kältemitteldruck über das Display. Einbauhinweise, Einsatzempfehlungen und Wirtschaftlichkeit Für die private und wirtschaftliche Nutzung ist zu beachten, die Wärmepumpe fachgerecht zu installieren (korrekte Hydraulik, passende Umwälzleistung, geeignete Aufstellfläche mit ausreichendem Luftstrom) und die Pumpengröße an das Poolvolumen anzupassen. Entsprechende technische Datenblätter und Installationsanleitungen des Herstellers sollten vor Installation zur Auslegung herangezogen werden. Die tatsächlich erzielbare Effizienz hängt von Randbedingungen wie Luft- und Wassertemperatur, Isolationszustand des Beckens und Betriebsprofil ab. Hinsichtlich Wirtschaftlichkeit deuten Praxisaussagen und Herstellerangaben darauf hin, dass moderne Full-Inverter-Modelle die Betriebskosten gegenüber älteren, nicht-invertergesteuerten Pumpen deutlich senken können. Die exakte Amortisationszeit ist jedoch vom individuellen Betriebsszenario abhängig. Spannung / Frequenz: 220-240 V/1~/50Hz IP Schutzklasse: IPX4 Isolationsklasse: I Anzahl Ventilatoren: 1 Anzahl Kompressoren: 1 (rotierend) Wasseranschluss: 50 mm Zugrundeliegende Messbedingungen Erwärmung:** Außentemperatur 27°C, Wassertemperatur 26°C, rel. Luftfeuchtigkeit 65% * Außentemperatur 15°C, Wassertemperatur 26°C, rel. Luftfeuchtigkeit 65% Betriebsbereich: Umgebungstemperatur -15 bis +43°C, Wassertemperatur 9 bis 40°C MIDA.Cosma 13 Wärmeleistung** (27°C / 24,3°C): 2,4~13,0 kW / 8,19~44, 63 kBtu/h Aufnahmeleistung**: 0,13-1,97 kW COP**: 18,5 – 6,6 Wärmeleistung* (15°C / 12°C): 1,6~9,1 kW / 5,46~31,05 kBtu/h Aufnahmeleistung*: 0,20 - 1,78 kW COP*: 8,1 – 5,1 Nennleistung: 2,359 kW Nennstrom: 10,3 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 16 A Leistungsaufnahme Ventilator: 60 W Drehzahl Ventilator (max.): 400-800 UPM Kompressor Marke: Mitsubishi Ausrichtung: seitlich Schalldruckpegel: 35-45 dB(A) Volumenstrom: 4,1 m3/h Wasserdruckverlust max.: 4,0 kPa Abmessungen (netto): 410 x 622 x 1000 mm Gewicht (netto): 60 kg Kältemittel / Menge: R32 / 0,5 kg MIDA.Cosma 20 Wärmeleistung** (27°C / 24,3°C): 3,5~20,0 kW / 11,94~65,24 kBtu/h Aufnahmeleistung**: 0,19-3,08 kW COP**: 18,3 – 6,5 Wärmeleistung* (15°C / 12°C): 2,5~14,7 kW / 8,53~50,16 kBtu/h Aufnahmeleistung*: 0,31 - 3,00 kW COP*: 8,1 – 4,9 Nennleistung: 3,174 kW Nennstrom: 13,9 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 16 A Leistungsaufnahme Ventilator: 60 W Drehzahl Ventilator (max.): 500-700 UPM Kompressor Marke: Mitsubishi Ausrichtung: seitlich Schalldruckpegel: 39-49 dB(A) Volumenstrom: 5,6 m3/h Wasserdruckverlust max.: 6,0 kPa Abmessungen (netto): 500 x 860 x 1151 mm Gewicht (netto): 99 kg Kältemittel / Menge: R32 / 0,8 kg MIDA.Cosma 28 Wärmeleistung** (27°C / 24,3°C): 7,7~28,0 kW / 26,27~95,54 kBtu/h Aufnahmeleistung**: 0,42-4,59 kW COP**: 18,5 – 6,1 Wärmeleistung* (15°C / 12°C): 4,9~18,9 kW / 16,72~64,49 kBtu/h Aufnahmeleistung*: 0,60 - 3,78 kW COP*: 8,2 – 5,0 Nennleistung: 4,91 kW Nennstrom: 7,94 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 3 x 16 A Leistungsaufnahme Ventilator: 250 W Drehzahl Ventilator (max.): 500-800 UPM Kompressor Marke: Panasonic Ausrichtung: seitlich Schalldruckpegel: 42-52 dB(A) Volumenstrom: 10,3 m3/h Wasserdruckverlust max.: 7,0 kPa Abmessungen (netto): 500 x 859 x 1151 mm Gewicht (netto): 120 kg Kältemittel / Menge: R32 / 1,3 kg MIDA.Cosma 35 Wärmeleistung** (27°C / 24,3°C): 7,8~35,0 kW / 26,61~119,42 kBtu/h Aufnahmeleistung**: 0,42-5,83 kW COP**: 18,5 – 6,0 Wärmeleistung* (15°C / 12°C): 5,0~21,2 kW / 17,06~72,33 kBtu/h Aufnahmeleistung*: 0,61 - 4,33 kW COP*: 8,2 – 4,9 Nennleistung: 5,283 kW Nennstrom: 8,54 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 3 x 16 A Leistungsaufnahme Ventilator: 250 W Drehzahl Ventilator (max.): 500-850 UPM Kompressor Marke: Panasonic Ausrichtung: seitlich Schalldruckpegel: 44-53 dB(A) Volumenstrom: 12,5 m3/h Wasserdruckverlust max.: 8,0 kPa Abmessungen (netto): 500 x 859 x 1151 mm Gewicht (netto): 120 kg Kältemittel / Menge: R32 / 1,3 kg Lieferumfang Winterabdeckung mit Gummiband: 1 Gummipuffer für Füße: 4 Winkeltülle für Entwässerung: 1 2 m Abflussschlauch: 1 Wasseranschlussset (inkl. Dichtung): 2 Cosma 13: 2 m Netzkabel mit Stecker Cosma 20: 3 m Netzkabel ohne Stecker2549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
-
Was ist der Unterschied zwischen einer Haftpflicht- und einer Lebensversicherung und welche Policen sind für mich am sinnvollsten?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine Summe an die Hinterbliebenen auszahlt. Eine Haftpflichtversicherung ist für jeden sinnvoll, der Dritten Schaden zufügen könnte, während eine Lebensversicherung vor allem für Personen mit finanziellen Verpflichtungen gegenüber Angehörigen empfehlenswert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.