Domain aeig.de kaufen?
Wir ziehen mit dem Projekt
aeig.de um.
Sind Sie am Kauf der Domain
aeig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aeig.de kaufen?
Was ist eine Aufhängelösung für eine Vitrine?
Eine Aufhängelösung für eine Vitrine ist eine Methode, um Gegenstände in der Vitrine aufzuhängen, anstatt sie auf einem Regal oder einer Ablage zu platzieren. Dies kann durch die Verwendung von Haken, Stangen oder anderen Befestigungsmöglichkeiten erfolgen, um die Gegenstände sicher an der Wand oder an der Decke der Vitrine zu befestigen. Eine Aufhängelösung kann dazu beitragen, den verfügbaren Platz in der Vitrine optimal zu nutzen und eine ansprechende Präsentation der Gegenstände zu ermöglichen. **
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
Ähnliche Suchbegriffe für Aufhängelösung
Top-Angebote
Produkte zum Begriff Aufhängelösung:
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **


Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
Top-Angebote
Produkte zum Begriff Aufhängelösung:
-
Internationale Aspekte der Cyber-Haftpflicht und der Cyber-Versicherung, Fachbücher von Jan LüttringhausDie HGFV wurde 1982 mit einer Kapitalausstattung von 1.000.000 DM von Jauch & Hbener - heute Aon - errichtet. Gegenstand der Gesellschaft ist die Förderung von Untersuchungen und wissenschaftlichen Arbeiten im Bereich des Versicherungswesens und des Risikomanagements. Neben der Organisation und Durchführung von Symposien mit prominenten Vertretern aus Wissenschaft und Wirtschaft dienen dazu auch das Unterstützen und Herausgeben von Publikationen zu Themen mit Bezug zum Versicherungswesen. Bei ihrer Arbeit wird die Gesellschaft durch einen Beirat unterstützt, dem namhafte Vertreter aus Versicherungswirtschaft, Dienstleistung, Industrie und Wissenschaft angehören. Der Beirat lenkt und überwacht die Vergabe der nicht interessengebundenen Aufträge. Beiratsmitglieder 2025: Prof. Dr. Christian Armbrüster, Dr. Patrick Fiedler, Claudia Hasse, Anja Käfer-Rohrbach, Prof. Dr. Robert Koch, Sabine Krummenerl, Dr. Alexander Mahnke (Vorsitzender), Prof. Stefan Materne, Michael Rusch, Prof. Dr. Dieter Schwampe, Dr. Stefan Sigulla, Jan-Oliver Thofern. Geschäftsführer: Moritz von Kerssenbrock.64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
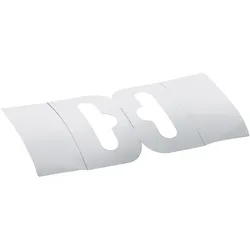
SPRINTIS Eurolochaufhänger 50 x 50 mm, selbstklebend, 500 Stück pro Rolle, praktische Aufhängelösung für den Einzelhandel und Verkaufsdisplays, PET, transparentFlexibler, doppelseitig selbstklebender Eurolochaufhänger aus transparentem, recyclebarem PET im Format 50 x 100 mm. Die beiden Klebeflächen sind mit Acrylat-Klebstoff ausgestattet, wodurch die Aufhänger zuverlässig haften und Produkte bis zu 500 g sicher tragen. So ermöglichen Sie eine stabile Präsentation an Displayhaken, Eurolochhaken oder Lochwänden. ; Unser flexibler, doppelseitig selbstklebender Eurolochaufhänger ist die praktische Ergänzung für eine stabile und übersichtliche Warenpräsentation. Diese Variante kombiniert Flexibilität und Stabilität gleich doppelt: Zwei Eurolochaufhänger sind an der Oberseite miteinander verschweißt, sodass sie zweiseitig auf einer Verpackung angebracht werden können. Der Bereich mit Klebefläche ist jeweils besonders dünn und dadurch biegsam wie eine Folie, während der obere Teil aus stärkerem PET gefertigt ist und so die nötige Festigkeit für das Aufhängen bietet. Diese Konstruktion sorgt für eine sichere Befestigung und zuverlässigen Halt, selbst bei höherer Belastung. Der Aufhänger lässt sich einfach nachrüsten, ohne dass ein Spezialwerkzeug erforderlich ist. Damit können Verpackungen ohne Aufhängemöglichkeit schnell ergänzt werden, was die Produktpräsentation erleichtert. Das Format von 50 × 100 mm sorgt für eine stabile Ausführung und vielseitige Einsatzmöglichkeiten. Der verwendete Acrylat-Klebstoff gewährleistet eine starke Haftung, sodass Produkte mit einem Gewicht von bis zu 500 g problemlos an Haken, Eurolochleisten oder Lochwänden befestigt werden können. Die standardisierte Eurolochung ermöglicht eine universelle Nutzung im Handel, wodurch Artikel sorgfältig angeordnet sind, leicht ins Auge fallen und von Kunden bequem entnommen werden können. Gefertigt aus transparentem, recyclebarem PET in zwei Materialstärken bleibt der Aufhänger unauffällig und zugleich langlebig. Die transparente Optik sorgt dafür, dass die Aufhängung kaum sichtbar ist und Ihre Produkte im Vordergrund stehen. Dank der flexiblen unteren Bereiche lassen sich die beiden Klebeflächen leicht anbringen, ohne die Verpackung zu beschädigen. Mit unserem Nachrüstklebeaufhänger setzen Sie auf stabile Befestigung, sichere Haftung und eine klare Produktpräsentation. Bestellen Sie jetzt und machen Sie Ihre Artikel im Verkaufsraum noch attraktiver.35,33 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Aufhängelösung für eine Vitrine?
Eine Aufhängelösung für eine Vitrine ist eine Methode, um Gegenstände in der Vitrine aufzuhängen, anstatt sie auf einem Regal oder einer Ablage zu platzieren. Dies kann durch die Verwendung von Haken, Stangen oder anderen Befestigungsmöglichkeiten erfolgen, um die Gegenstände sicher an der Wand oder an der Decke der Vitrine zu befestigen. Eine Aufhängelösung kann dazu beitragen, den verfügbaren Platz in der Vitrine optimal zu nutzen und eine ansprechende Präsentation der Gegenstände zu ermöglichen. **
-
Wer braucht eine Haftpflicht Versicherung?
Eine Haftpflichtversicherung ist für jeden sinnvoll, der potenziell für Schäden an Dritten verantwortlich gemacht werden könnte. Das betrifft nicht nur Hausbesitzer, sondern auch Mieter, Autobesitzer, Tierhalter und sogar Sportler. Wenn jemand versehentlich jemand anderen verletzt oder dessen Eigentum beschädigt, kann eine Haftpflichtversicherung vor finanziellen Folgen schützen. Es ist wichtig, sich vor unerwarteten Kosten zu schützen, die durch Haftungsansprüche entstehen können. Letztendlich kann eine Haftpflichtversicherung dazu beitragen, das persönliche Vermögen zu schützen und finanzielle Sicherheit zu gewährleisten. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflicht-, Sach- und Lebensversicherung?
Die Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, die Sachversicherung schützt materielle Güter wie Haus und Auto, während die Lebensversicherung finanzielle Sicherheit für die Hinterbliebenen im Todesfall bietet. Jede Versicherung hat unterschiedliche Leistungen und deckt verschiedene Risiken ab. Es ist wichtig, die individuellen Bedürfnisse zu berücksichtigen und die passende Versicherung auszuwählen. **
-
Wie beeinflusst die Prämienkalkulation die Versicherungstarife in verschiedenen Branchen, wie z.B. der Kfz-Versicherung, der Krankenversicherung und der Lebensversicherung?
Die Prämienkalkulation beeinflusst die Versicherungstarife in verschiedenen Branchen, indem sie die Risiken und Schadenshäufigkeiten berücksichtigt. In der Kfz-Versicherung werden Faktoren wie das Fahrzeugmodell, das Alter des Fahrers und die Unfallhistorie berücksichtigt. In der Krankenversicherung spielen Faktoren wie das Alter, der Gesundheitszustand und der Versicherungsschutz eine Rolle. In der Lebensversicherung werden Faktoren wie das Alter, der Gesundheitszustand und die gewünschte Versicherungssumme berücksichtigt. Die Prämienkalkulation ist daher ein wichtiger Faktor bei der Festlegung der Versicherungstarife in verschiedenen Branchen. **
Ähnliche Suchbegriffe für Aufhängelösung
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Wie beeinflusst die Beitragsberechnung die Versicherungskosten in verschiedenen Versicherungsbereichen wie Krankenversicherung, Autoversicherung und Lebensversicherung?
Die Beitragsberechnung beeinflusst die Versicherungskosten, indem sie die Risiken und Schadenshäufigkeiten in verschiedenen Versicherungsbereichen berücksichtigt. In der Krankenversicherung können individuelle Gesundheitsfaktoren wie Alter, Gesundheitszustand und Vorerkrankungen die Beiträge beeinflussen. In der Autoversicherung spielen Faktoren wie Fahrzeugtyp, Alter des Fahrers, Fahrerfahrung und Unfallhistorie eine Rolle bei der Beitragsberechnung. In der Lebensversicherung werden Faktoren wie Alter, Gesundheitszustand und Lebensstil berücksichtigt, um die Beiträge zu bestimmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.